Kontist by Shine

Screenshots
Details
- Bewertung
- 4,4
- Version
- 3.40.1
- Entwickler
- Kontist
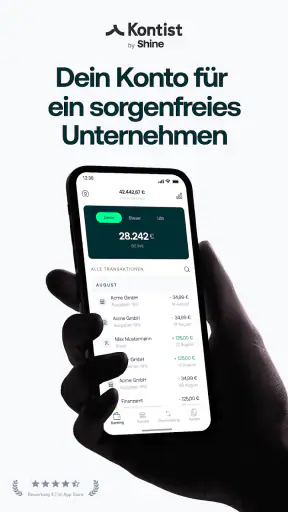
Wer als Selbständige:r oder kleines Unternehmen ein Geschäftskonto sucht, braucht meist etwas anderes als eine möglichst große Filialbank. Im Alltag zählen schnelle Übersicht, eine klare Trennung von privaten und geschäftlichen Zahlungen und ein Zugang, der nicht nach jedem kleinen Schritt unnötig kompliziert wird. Genau an diesem Punkt setzt Kontist by Shine an. Ich habe die App als Finanz-App für den beruflichen Alltag betrachtet und finde sie vor allem dann interessant, wenn Banking nicht nur aus Überweisungen besteht, sondern eng mit der eigenen Arbeit als Freelancer oder Kleinunternehmer verbunden sein soll.
Kontist ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum. Entwickelt wird die App von Kontist. Im App Store beziehungsweise bei Google Play kommt sie auf einen Durchschnitt von 4,4 bei rund 1.800 Bewertungen; außerdem wurde sie bereits über 100.000-mal installiert. Diese Zahlen sind kein Ersatz für einen eigenen Eindruck, zeigen aber, dass die Anwendung nicht nur ein Nischenexperiment für wenige Selbständige ist.
Für wen sich Kontist im Alltag wirklich lohnt
Meine erste Entscheidungshilfe wäre nicht die Frage, ob Kontist „gut“ oder „schlecht“ ist, sondern wie dein Arbeitsalltag aussieht. Wenn du regelmäßig Rechnungen schreibst, Kundenzahlungen erwartest, berufliche Ausgaben von privaten Einkäufen trennen möchtest und deine Finanzen möglichst direkt auf dem Smartphone verwalten willst, passt die Ausrichtung sehr gut. Besonders angenehm ist der Gedanke, das Geschäftskonto nicht als zusätzliches Privatkonto zu behandeln, sondern als festen Mittelpunkt der selbständigen Arbeit.
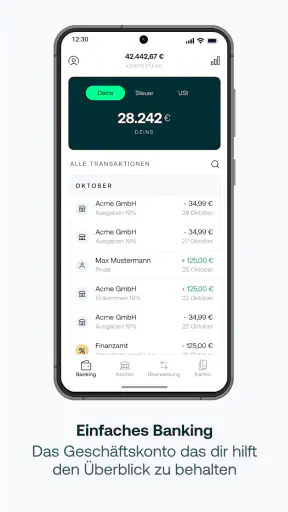
Für Gründer:innen und Einzelunternehmer:innen ist diese Trennung oft wichtiger, als sie zunächst klingt. Wer morgens ein berufliches Abonnement bezahlt, mittags eine private Bestellung aufgibt und abends noch eine Rechnung an einen Kunden überweist, verliert schnell den Überblick, wenn alles über dasselbe Konto läuft. Mit einem eigenen Geschäftskonto lassen sich Buchungen später leichter zuordnen. Das spart nicht unbedingt sofort Geld, aber Zeit und Nerven, besonders wenn die Steuerunterlagen vorbereitet werden müssen.
Ich würde außerdem darauf achten, wie häufig du unterwegs arbeitest. Für Menschen, die in wechselnden Büros, beim Kunden oder aus dem Homeoffice tätig sind, ist eine mobile Banking-Lösung naheliegend. Kontist ist als App für Android und iOS gedacht und bleibt damit näher an dem Gerät, das viele Selbständige ohnehin den ganzen Tag bei sich haben. Die aktuelle Version 3.40.1 zeigt zudem, dass die Anwendung laufend weiterentwickelt wird.
Weniger passend ist Kontist für jemanden, der bewusst eine klassische Bankbeziehung mit persönlicher Filiale sucht. Auch wer ein sehr komplexes Firmenkonstrukt mit mehreren Gesellschaften, ausgefeilten Rollenmodellen oder einem großen Zahlungsverkehr verwaltet, sollte vor dem Wechsel genau prüfen, ob ein auf kleine Unternehmen zugeschnittenes Konto den eigenen Ablauf abdeckt. Für diesen Zweck kann eine traditionelle Geschäftsbank oder eine stärker auf Firmenkunden ausgerichtete Lösung besser passen.
Die wichtigsten Kriterien vor der Entscheidung
Bei einem Geschäftskonto würde ich vier Dinge getrennt betrachten: die tägliche Bedienung, die Trennung von privaten und beruflichen Geldflüssen, die Eignung für die Buchhaltung und die Frage, wie viel Bankservice man tatsächlich braucht. Viele Vergleiche bleiben bei Gebühren oder dem äußeren Design stehen. In der Praxis entscheidet aber oft etwas anderes: Wie schnell finde ich eine bestimmte Buchung wieder, wie sicher kann ich eine Ausgabe zuordnen und wie wenig muss ich später nacharbeiten?
Kontist wirkt besonders auf den Alltag von Selbständigen zugeschnitten. Das ist ein Vorteil, wenn du keine Lust hast, ein gewöhnliches Privatkonto mit eigenen Tabellen und Notizen künstlich in ein Geschäftskonto umzubauen. Gleichzeitig bedeutet diese Spezialisierung, dass die App nicht automatisch die beste Wahl für jede Art von Unternehmen ist. Ein kleines kreatives Studio mit wenigen monatlichen Zahlungen hat andere Anforderungen als ein Betrieb mit vielen Angestellten und regelmäßigem Sammelzahlungsverkehr.
Ein praktischer Test vor dem Umstieg ist deshalb eine einfache Liste deiner letzten Wochen: Welche Zahlungen gehen regelmäßig ein? Welche beruflichen Ausgaben fallen an? Brauchst du Bargeld, mehrere Karten, zusätzliche Nutzer oder eine enge Verbindung zu einer bestimmten Buchhaltungssoftware? Je genauer du diese Fragen beantwortest, desto leichter erkennst du, ob Kontist deinen Prozess vereinfacht oder nur ein weiteres Konto neben den bisherigen Lösungen wird.
Was mir an der Ausrichtung besonders gut gefällt
Die größte Stärke liegt für mich in der klaren Zielgruppe. Kontist versucht nicht, gleichzeitig das klassische Familienkonto, das Jugendkonto und die internationale Konzernbank zu sein. Die App richtet sich an Selbständige und kleine Unternehmen. Dadurch wirkt die Nutzung gedanklich fokussierter: Ich öffne sie nicht mit der Erwartung, alle denkbaren Bankgeschäfte einer Großbank vorzufinden, sondern um mein berufliches Geld sauber zu organisieren.
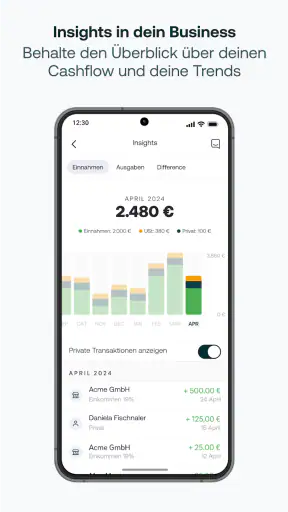
Ein konkreter Vorteil zeigt sich bei unregelmäßigen Einnahmen. Angenommen, du arbeitest als Fotograf:in und erhältst im Laufe eines Monats Zahlungen von mehreren Kund:innen, während gleichzeitig Ausgaben für Software, Material, Fahrt und externe Dienstleistungen anfallen. Auf einem privaten Konto würden diese Bewegungen leicht zwischen Miete, Lebensmitteleinkäufen und Freizeitkosten verschwinden. Ein separates Konto schafft eine erkennbare berufliche Spur. Das macht nicht automatisch eine vollständige Buchhaltung, kann aber die Vorbereitung deutlich übersichtlicher machen.
Ein zweiter, weniger offensichtlicher Punkt ist die mentale Trennung. Selbständige vermischen private und geschäftliche Finanzen häufig nicht aus Nachlässigkeit, sondern weil am Anfang alles über dasselbe Konto läuft. Ein eigenes Konto setzt eine einfache Grenze: Kundengeld kommt auf die geschäftliche Seite, private Entnahmen werden bewusst vorgenommen. Für mich ist das eine der nützlichsten Funktionen eines spezialisierten Angebots, auch wenn sie sich nicht in einer einzelnen Schaltfläche messen lässt.
Auch bei der Kontrolle kleiner Ausgaben kann die App hilfreich sein. Ich würde mir angewöhnen, jede berufliche Zahlung möglichst direkt nach dem Kauf zu prüfen und gedanklich einer Kategorie zuzuordnen. Das ist kein vollständiger Ersatz für eine Buchhaltung, verhindert aber, dass sich am Monatsende ein großer Stapel ungeklärter Abbuchungen bildet. Gerade bei vielen kleinen Online-Diensten ist dieser frühe Abgleich wertvoller als eine aufwendige Nachkontrolle.
Ein realistischer Arbeitstag mit dem Geschäftskonto
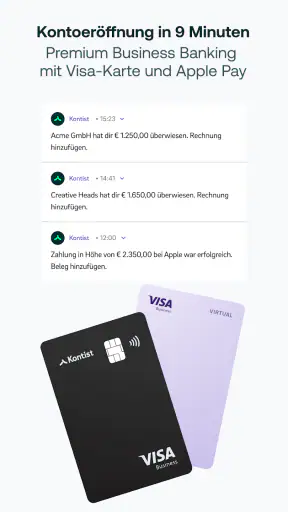
Stell dir einen selbständigen Webdesigner vor, der morgens eine Kundenzahlung erwartet, später ein Designprogramm bezahlt und am Nachmittag eine Überweisung an eine freie Mitarbeiterin ausführt. Mit einem privaten Konto müsste er bei jeder Bewegung überlegen, ob sie geschäftlich oder persönlich war. Mit Kontist kann er den Zahlungsverkehr von Anfang an auf das berufliche Konto konzentrieren und die App als zentrale Kontrollstelle nutzen.
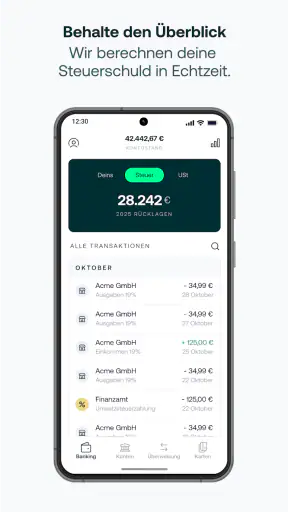
Ich würde dabei nicht nur auf den Kontostand schauen. Wichtiger ist die Frage, welche Beträge tatsächlich frei verfügbar sind. Eine eingegangene Kundenzahlung kann bereits für Umsatzsteuer, Einkommensteuer, laufende Softwarekosten oder externe Rechnungen benötigt werden. Ein häufiger Fehler bei Selbständigen ist, jede Kontobewegung als persönliches Einkommen zu betrachten. Kontist nimmt dir diese finanzielle Disziplin nicht ab, aber ein klar getrenntes Geschäftskonto macht die nötige Rücklage sichtbar und leichter planbar.
Am Monatsende kann derselbe Nutzer die Bewegungen durchgehen und prüfen, ob alle beruflichen Ausgaben nachvollziehbar sind. Ich empfehle, nicht bis zum Jahresabschluss zu warten. Ein kurzer wöchentlicher Blick reicht oft, um eine vergessene Rechnung, eine doppelte Abbuchung oder eine private Zahlung vom Geschäftskonto früh zu bemerken. Das ist ein konkreter Workflow, bei dem eine mobile App ihren größten praktischen Wert entfaltet.
Wo klassische Banken und andere Alternativen besser passen können
Kontist sollte nicht automatisch gegen jede andere Banklösung ausgetauscht werden. Eine klassische Bank kann die bessere Wahl sein, wenn du persönlichen Kontakt in einer Filiale schätzt, bereits mehrere Finanzprodukte dort gebündelt hast oder regelmäßig Beratung zu Krediten und größeren Investitionen benötigst. Der Vorteil liegt dann weniger in einer einzelnen App-Funktion als in der Breite der Geschäftsbeziehung.
Eine gewöhnliche Direktbank kann wiederum ausreichen, wenn du nur ein zweites Konto für berufliche Einnahmen brauchst und deine Organisation selbst über Tabellen, Ordner und Buchhaltungssoftware erledigst. In diesem Fall bezahlst du möglicherweise mit zusätzlicher Eigenarbeit, erhältst dafür aber eine Lösung, die sich nicht so stark an eine bestimmte Zielgruppe bindet. Kontist ist vor allem dann überzeugend, wenn die Ausrichtung auf Selbständige deinen Aufwand reduziert.
Für größere kleine Unternehmen liegt die Grenze an einem anderen Punkt. Sobald mehrere Personen Zahlungen auslösen, Zuständigkeiten getrennt werden müssen oder der Kontozugriff fein abgestuft sein soll, sollte man die Anforderungen sehr konkret prüfen. Ein Konto, das für eine einzelne selbständige Person angenehm übersichtlich ist, muss nicht automatisch für ein Team mit mehreren Rollen geeignet sein.
Auch bei Bargeld und internationalen Geschäften würde ich nicht vorschnell entscheiden. Wenn dein Alltag überwiegend aus digitalen Rechnungen und Überweisungen besteht, ist eine mobile Lösung naheliegend. Wenn du dagegen häufig Bargeld einzahlst, viele Währungen verwendest oder auf einen besonders umfangreichen Auslandszahlungsverkehr angewiesen bist, solltest du die üblichen Abläufe deiner bisherigen Bank danebenlegen. Nicht jede Stärke eines digitalen Geschäftskontos hilft in einem stark bargeld- oder auslandsorientierten Betrieb.
Die Buchhaltung bleibt deine Verantwortung
Ein wichtiger Trade-off wird bei mobilen Geschäftskonten oft unterschätzt: Ein übersichtlicher Kontoverlauf ist noch keine fertige Steuerdokumentation. Kontist kann dir helfen, berufliche Geldbewegungen getrennt zu halten und schneller zu kontrollieren. Trotzdem musst du Belege sammeln, Einnahmen korrekt einordnen und steuerliche Pflichten beachten. Wer erwartet, dass die App sämtliche Buchhaltungsarbeit ersetzt, wird wahrscheinlich enttäuscht.
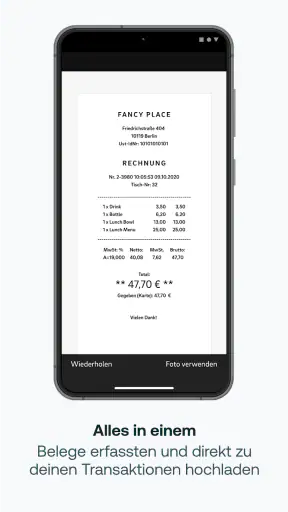
Mein Tipp ist, für jede Ausgabe sofort einen Belegprozess festzulegen. Nach dem Kauf speicherst du die Rechnung an einem festen Ort, notierst den geschäftlichen Zweck und prüfst später, ob die Buchung dazu passt. Besonders bei digitalen Abos lohnt sich eine monatliche Kontrolle, weil kleine Beträge über das Jahr hinweg eine beachtliche Summe ergeben können. Der Nutzen von Kontist steigt also deutlich, wenn du die App in einen festen Ablauf einbaust, statt sie nur gelegentlich zu öffnen.
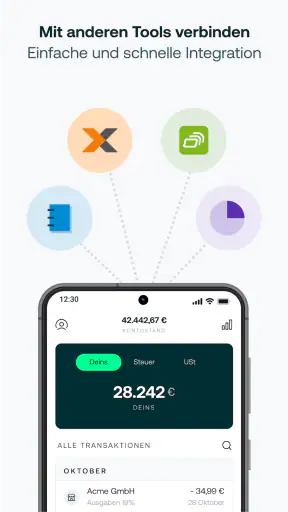
Wer bereits mit einer Steuerberatung oder einer Buchhaltungssoftware arbeitet, sollte außerdem den eigenen Übergabeprozess bedenken. Entscheidend ist nicht nur, ob du Zahlungen siehst, sondern wie bequem die benötigten Informationen in deinen bestehenden Ablauf gelangen. Wenn du am Ende trotzdem alles manuell übertragen musst, bleibt der Vorteil der klaren Kontentrennung zwar bestehen, aber der Zeitgewinn fällt geringer aus.
Umstieg, Gewohnheiten und mögliche Reibung
Der Wechsel eines Geschäftskontos ist selten mit dem Herunterladen einer App erledigt. Du musst Kund:innen über neue Bankdaten informieren, wiederkehrende Lastschriften prüfen, Zahlungsanbieter aktualisieren und sicherstellen, dass keine wichtige Verbindung zum alten Konto übersehen wird. Ich würde deshalb nicht mitten in einem besonders arbeitsreichen Monat wechseln. Ein ruhiger Zeitraum macht es leichter, die ersten Zahlungseingänge und Abbuchungen zu kontrollieren.
Am sinnvollsten ist ein schrittweiser Übergang. Zuerst würde ich eine Liste aller regelmäßigen Einnahmen und Ausgaben erstellen. Danach lassen sich die wichtigsten Geschäftspartner informieren und die neuen Kontodaten gezielt eintragen. Das alte Konto sollte nicht sofort geschlossen werden, weil verspätete Rechnungen, Rückerstattungen oder vergessene Abos noch auftauchen können. Diese Vorsicht ist unabhängig von Kontist wichtig, wird bei einem schnellen digitalen Wechsel aber leicht übergangen.
Die kostenlose Verfügbarkeit senkt die Einstiegshürde. Trotzdem solltest du nicht nur auf den Preis schauen, sondern auf die Gesamtkosten deines Ablaufs. Wenn du durch die klare Trennung weniger Zeit mit dem Sortieren von Belegen verbringst, kann das Angebot für dich wirtschaftlich sinnvoll sein. Wenn du dagegen nur sehr wenige geschäftliche Bewegungen hast und bereits ein gut funktionierendes Konto besitzt, bringt ein zusätzlicher Wechsel möglicherweise mehr Verwaltungsarbeit als Nutzen.
Ein weiterer Punkt ist die Abhängigkeit vom Smartphone. Wer mobile Anwendungen grundsätzlich unpraktisch findet oder wichtige Finanzvorgänge lieber am großen Bildschirm erledigt, könnte sich mit einer appzentrierten Lösung weniger wohlfühlen. Für mich ist das keine Schwäche von Kontist an sich, sondern eine Frage der Arbeitsweise. Die App passt zu Menschen, die ihre Finanzen unterwegs prüfen und schnell reagieren möchten; sie passt weniger zu Personen, die Bankgeschäfte bewusst nur am Schreibtisch erledigen.
Mein Urteil für verschiedene Nutzergruppen
Für Freelancer, Solo-Selbständige und kleine Unternehmen, die ein klar getrenntes berufliches Konto suchen, ist Kontist eine überzeugende Option. Ich mag besonders die konsequente Ausrichtung auf diesen Alltag und die Möglichkeit, geschäftliche Zahlungen nicht zwischen privaten Buchungen suchen zu müssen. Wer gerade startet, kann damit von Anfang an eine sauberere Gewohnheit aufbauen, statt später viele Monate an Vermischungen zu entwirren.
Für bereits etablierte Unternehmen mit komplexen internen Abläufen würde ich zurückhaltender entscheiden. Hier sollte nicht die moderne Oberfläche den Ausschlag geben, sondern die Frage, ob alle Beteiligten ihre Aufgaben bequem erledigen können. Wenn deine Bankgeschäfte persönliche Beratung, umfangreiche Firmenfinanzierung oder sehr spezielle Zahlungswege erfordern, ist eine klassische Geschäftsbank wahrscheinlich die passendere Kategorie.
Auch für reine Privatnutzer:innen ist Kontist nicht die naheliegendste Wahl. Die Stärke liegt gerade in der beruflichen Trennung. Wer nur ein Konto für Miete, Einkäufe und private Rücklagen sucht, braucht diese Ausrichtung nicht unbedingt. In diesem Fall kann ein gewöhnliches Privatkonto einfacher sein, weil es näher an den persönlichen Ausgaben liegt.
Meine Empfehlung fällt deshalb klar, aber nicht pauschal aus: Kontist ist besonders sinnvoll, wenn du deine Selbständigkeit mit einem eigenen, mobilen Geschäftskonto strukturieren möchtest. Ich würde die App kostenlos ausprobieren, die regelmäßigen Zahlungswege sorgfältig planen und nach den ersten Wochen prüfen, ob die Kontentrennung tatsächlich Zeit spart. Wenn du diesen Vorteil spürst und keine besonderen Firmenbank-Anforderungen hast, spricht viel dafür, Kontist dauerhaft als berufliche Finanzzentrale zu nutzen.
Insgesamt sehe ich Kontist by Shine weniger als spektakuläre Banking-Spielerei, sondern als praktische Organisationshilfe für Menschen, deren private und berufliche Finanzen bisher zu eng miteinander verbunden sind. Die App nimmt dir weder Steuerplanung noch unternehmerische Entscheidungen ab. Sie kann dir aber helfen, den täglichen Geldfluss übersichtlicher zu halten und bewusster mit Einnahmen und Ausgaben umzugehen. Genau deshalb würde ich sie einem Freund empfehlen, der als Selbständige:r startet und ein unkompliziertes Fundament für sein Finanzmanagement sucht.


